

La demanda global de electricidad de los centros de datos aumentó 17% en 2025 y la de instalaciones enfocadas en inteligencia artificial creció 50%, según la IEA. En México, el terreno vale menos si no tiene una ruta verificable hacia la red.
La cifra parece global y distante: el consumo eléctrico de los data centers aumentó 17% en 2025, de acuerdo con la Agencia Internacional de Energía (IEA). En los centros orientados a inteligencia artificial, el salto fue de 50%. Pero el impacto inmobiliario es local. Un centro de datos se instala donde puede conseguir potencia, conexión, agua, fibra y permisos en un calendario razonable.
La IEA proyecta que el consumo de electricidad de los data centers casi se duplicará, de 485 teravatios-hora en 2025 a 950 TWh en 2030. Eso equivaldría a cerca de 3% de la demanda eléctrica mundial. El promedio global oculta la concentración: una carga grande en un nodo específico puede tensar una red aunque el sistema nacional parezca tener capacidad suficiente.
Para el suelo industrial mexicano, la pregunta práctica no es cuántos anuncios de centros de datos existen. Es cuántos megawatts firmes puede entregar el sitio, cuándo y bajo qué obra de refuerzo.
La conexión eléctrica entra a la evaluación del predio
La IEA describe un desajuste entre la velocidad de los proyectos y la de las inversiones energéticas. Los operadores solicitan conexiones grandes, a veces antes de llenar sus instalaciones, mientras las redes y subestaciones requieren planeación, permisos y construcción. El resultado puede ser un terreno anunciado como “listo” que todavía depende de una ampliación no contratada.
La densidad también cambió. Entre 2020 y 2025, la densidad de potencia de los servidores de IA aumentó 11 veces; la IEA estima otro aumento de cuatro veces hacia 2027. Un rack avanzado podría alcanzar una demanda pico equivalente a 65 hogares. No es un detalle de diseño: cambia subestaciones, transformadores, respaldo, enfriamiento y costo de operación.
En México, CENACE publica reportes de capacidad demandada y Requisito Anual de Potencia por zona. Esa información no sustituye un estudio de factibilidad del predio, pero sí ofrece un punto de partida para comprobar la conversación comercial del desarrollador. La disponibilidad de terreno no equivale a disponibilidad de potencia.
México tiene proyectos eléctricos, pero los plazos son parte del riesgo
El Plan de Fortalecimiento y Expansión del Sistema Eléctrico Nacional 2025-2030 contempla nueva generación y obras de refuerzo. La cartera publicada por Proyectos México incluye, entre otros, una central de ciclo combinado de 500 MW en Guadalajara con inicio estimado en el cuarto trimestre de 2026, otra de 583 MW en Altamira y una de 582 MW en Mazatlán, ambas con estimación de arranque en el tercer trimestre.
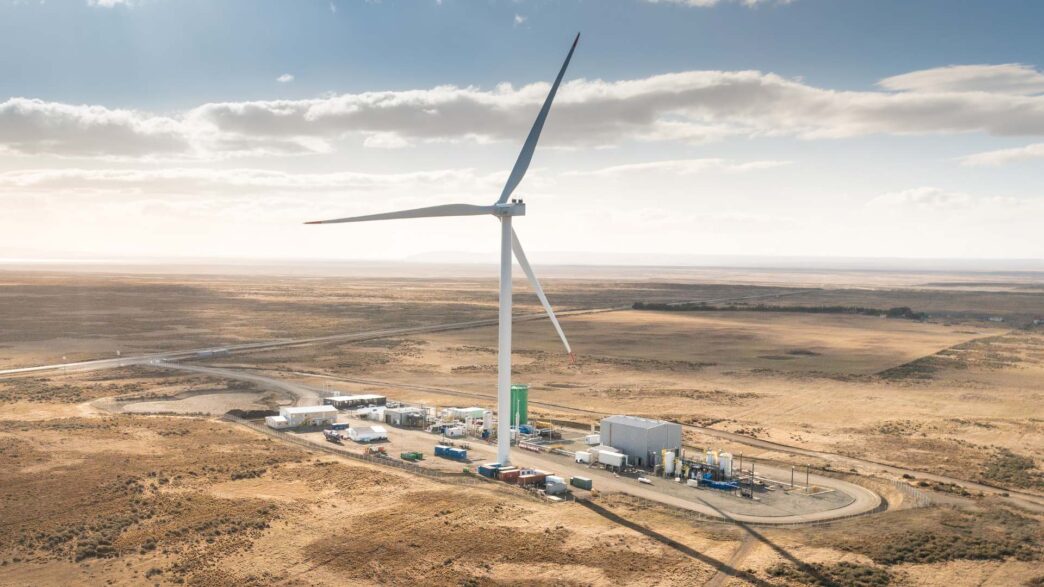
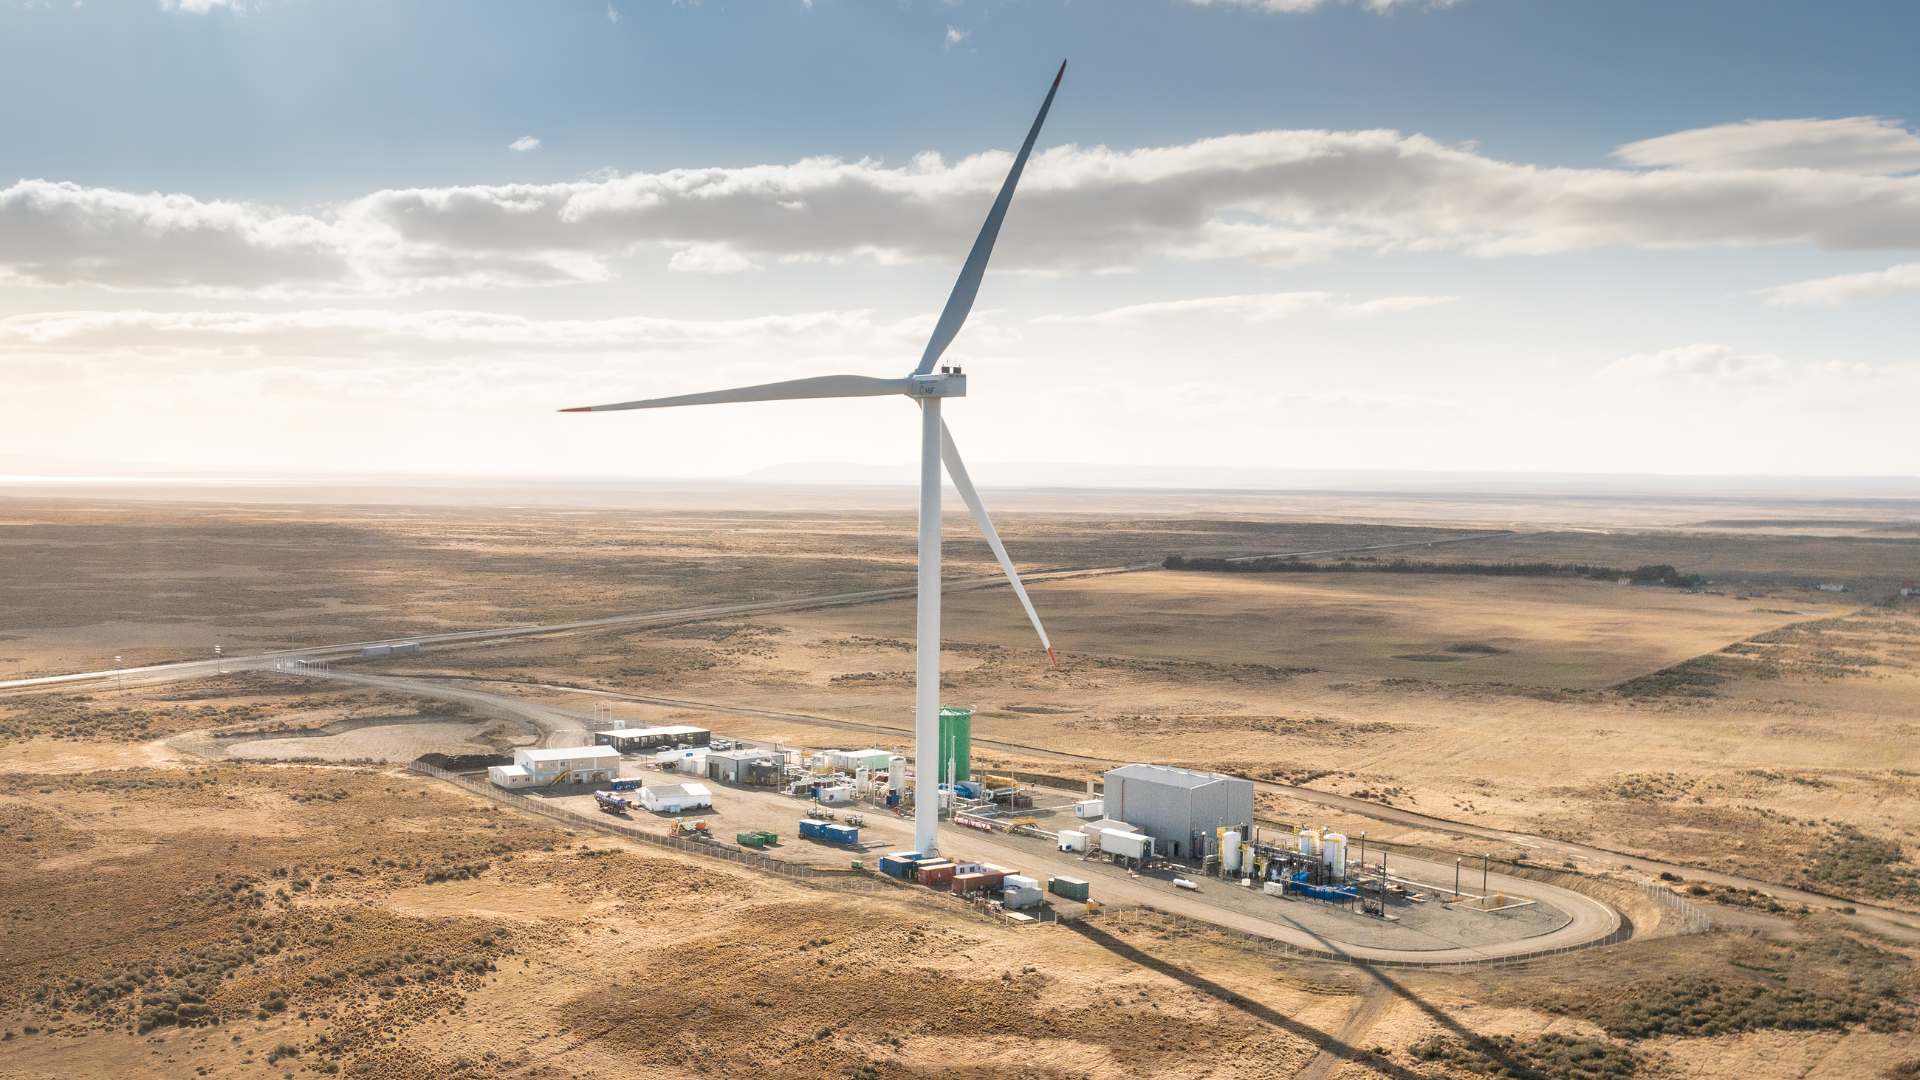
También hay centrales anunciadas u operando en regiones industriales como San Luis Potosí, Guanajuato, Yucatán y Baja California. Es capacidad para el sistema, no una garantía automática para un parque industrial o un campus digital. La distancia entre la planta y el punto de interconexión, la red disponible y la prioridad de las solicitudes siguen siendo determinantes.
El propio gobierno ha señalado que CFE y CENACE deben mantener la confiabilidad del sistema; CENACE reportó más de 110,000 kilómetros de líneas de transmisión y casi un millón de kilómetros de distribución en su comunicación institucional de 2025. La escala es enorme, pero también lo es la dispersión de la red. Un mercado inmobiliario no puede underwritear con un dato nacional cuando el cliente necesita energía en un municipio concreto.
Qué cambia para parques y desarrolladores
El primer filtro es documental. Antes de comprar tierra o anunciar un campus, el desarrollador debería tener la respuesta escrita del suministrador y del operador correspondiente sobre capacidad, punto de conexión, tensión, obras necesarias, costos, permisos y fecha probable. Una carta comercial genérica no resuelve la interconexión.
El segundo es redundancia. La IEA señala que las cargas de IA tienen oscilaciones rápidas y que el almacenamiento puede ayudar a sostener confiabilidad. En México, un proyecto serio tendrá que decidir qué parte de la continuidad depende de baterías, generación de respaldo, doble alimentación o una combinación. Cada opción ocupa suelo y agrega capex.
El tercero es el modelo de salida. Un parque que solo funciona para una demanda de data center puede tener menor liquidez si el proyecto tecnológico se retrasa. La zonificación, la fibra y el acceso a agua suman valor; la potencia no contratada lo resta.
Querétaro ya aparece como referencia recurrente para data centers, y otros corredores industriales compiten por manufactura avanzada. La presión por energía puede mover la siguiente ola hacia lugares menos obvios, pero no necesariamente más baratos. Un sitio remoto con capacidad futura puede perder frente a otro con red existente, aunque su tierra cueste más.
El crecimiento de 17% confirma que la electricidad es un insumo inmobiliario de primer orden. Para México, el activo escaso no es solo el terreno. Es la combinación comprobable de megawatts, conexión, redundancia y tiempo. Los folletos de parques industriales todavía suelen empezar por metros cuadrados. La siguiente revisión debería empezar por la subestación.
Más sobre el tema: Centros de datos para IA en México y Energía e infraestructura para el nearshoring.
Founder | Inmobiliare
Fundó Inmobiliare en 1999 y en 27 años la consolidó como la plataforma de referencia en inversión inmobiliaria de América Latina, con más de 20,000 artículos publicados y 150 ediciones impresas. Desde 2008 organiza REBS y EXNI, los encuentros ejecutivos más relevantes del sector en la región.
Actualmente lidera el desarrollo de KLARENS, solución de inteligencia artificial especializada en real estate entrenada con décadas de conocimiento sectorial.


